Ci sono dati che esistono da decenni, sono pubblici, vengono aggiornati ogni mese da istituzioni che tutti conoscono, e nonostante questo rimangono sconosciuti alla maggior parte delle persone. Non perché siano difficili da leggere. Perché nessuno li mostra in modo che abbiano un senso concreto.
Uno di questi dati riguarda il potere d’acquisto della moneta. Cioè: quanto vale un euro o un dollaro nel tempo. Non come numero nominale, ma come capacità reale di comprare cose.
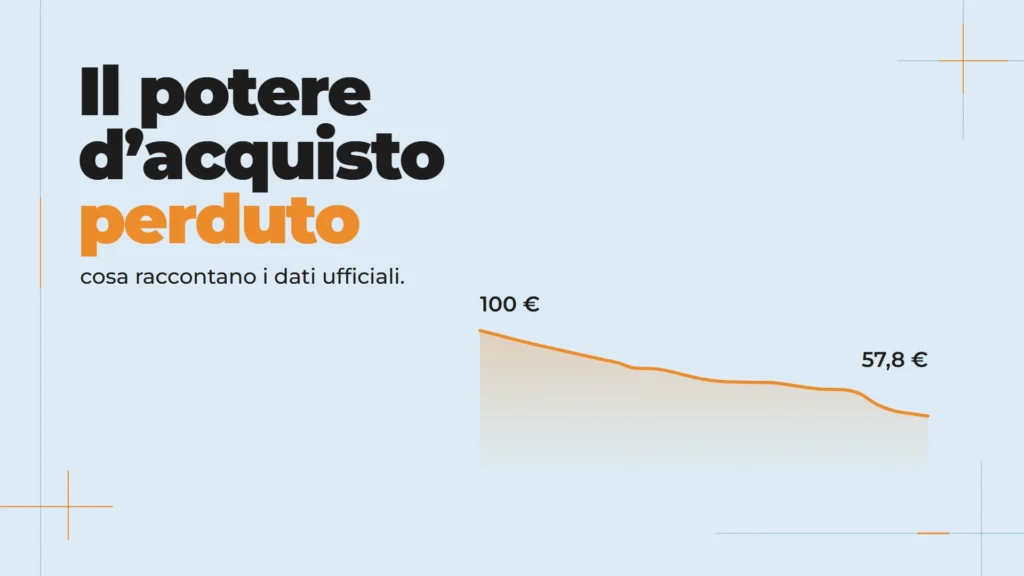
Dal 1999, secondo i dati ufficiali di Eurostat, l’euro ha perso circa il 42% del suo potere d’acquisto. Dal 1971, secondo i dati del Bureau of Labor Statistics americano, il dollaro ne ha perso oltre l’87%.
Questo articolo legge quei dati. Li percorre passo per passo e spiega perché una moneta costruita su debito espandibile pone il problema del risparmio in termini strutturalmente diversi da una moneta in cui il limite è scritto nel protocollo.
Il potere d’acquisto non è un concetto astratto
Il potere d’acquisto è la quantità di beni e servizi che una somma di denaro permette di ottenere in un dato momento. Se con 100 euro nel 1999 potevi comprare un certo insieme di prodotti, e oggi con gli stessi 100 euro ne compri una quantità minore, il tuo potere d’acquisto si è ridotto. Il numero è rimasto lo stesso. Il valore reale no.
Questo fenomeno si chiama inflazione: un aumento generale del livello dei prezzi nel tempo, che corrisponde a una diminuzione del valore reale della moneta. Non è un accidente. Non è un’anomalia. In un sistema in cui l’offerta di moneta può essere espansa, è una conseguenza strutturale e irreversibile.
Come si misura: HICP e CPI U
L’inflazione non si misura guardando il prezzo di un singolo prodotto. Si misura costruendo un paniere — un insieme rappresentativo di beni e servizi che una famiglia tipo acquista regolarmente: cibo, abitazione, trasporti, salute, istruzione, tempo libero — e osservando come i prezzi di questo insieme cambiano nel tempo.
Due sono gli indici rilevanti per capire cosa è successo all’euro e al dollaro.
L’HICP, Harmonised Index of Consumer Prices, è l’indice usato dalla Banca Centrale Europea e da Eurostat per misurare l’inflazione nell’area euro. Il metodo di calcolo è standardizzato tra i paesi dell’eurozona per rendere i dati comparabili. È il riferimento ufficiale per la politica monetaria della BCE.
Il CPI U, Consumer Price Index for All Urban Consumers, è l’indice del Bureau of Labor Statistics americano. È il principale indicatore dell’inflazione negli Stati Uniti, usato per adeguare salari e contratti.
Non sono dati privati. Sono serie storiche pubbliche, aggiornate regolarmente, prodotte dalle stesse istituzioni di cui la politica economica si avvale ogni giorno.
I dati sull’euro: dal 1999 a oggi
L’euro è entrato in vigore come moneta unica il 1° gennaio 1999.
Da quella data, secondo la serie HICP di Eurostat, il livello generale dei prezzi nell’area euro è aumentato di circa il 73%. Detto in modo inverso: 100 euro del 1999 hanno oggi un potere d’acquisto equivalente a circa 58 euro del 1999. L’erosione è di circa il 42%.
Una famiglia che nel 1999 poteva comprare un certo insieme di beni con 1.000 euro, oggi ha bisogno di circa 1.730 euro per acquistare lo stesso insieme. Il reddito, la pensione, i risparmi denominati in euro hanno mantenuto il numero nominale, ma non la capacità d’acquisto reale. Chi ha tenuto 10.000 euro in un conto corrente dal 1999 a oggi ha ancora 10.000 euro. Ma quei 10.000 euro valgono, in termini reali, circa 5.800 euro rispetto a quello che valevano all’inizio.
La serie storica è disponibile sul portale dati di Eurostat. Non occorre fidarsi di questa lettura: Don’t trust. Verify!
I dati sul dollaro: dal 1971 a oggi
Per il dollaro il punto di partenza rilevante è il 1971.
Quell’anno il presidente Nixon annunciò la sospensione della convertibilità del dollaro in oro. Prima di quella decisione, il sistema monetario internazionale funzionava con un cambio fisso: un dollaro corrispondeva a un determinato quantitativo di oro. Era un vincolo esterno all’emissione. Dopo il 1971, quel vincolo fu rimosso. Il dollaro divenne una moneta a corso legale senza ancora a un bene fisico. La sua offerta non aveva più un limite esterno.
Da quella data, secondo la serie CPI U del Bureau of Labor Statistics, i prezzi negli Stati Uniti sono aumentati di circa il 695%. In termini di potere d’acquisto: 100 dollari del 1971 valgono oggi meno di 13 dollari del 1971. La perdita supera l’87%. Un biglietto da 100 dollari stampato nel 1971 e conservato fino a oggi vale nominalmente ancora 100 dollari. In termini reali vale circa un ottavo.
Anche questi dati sono pubblici, verificabili, nel database online del BLS.
Cosa significa per chi risparmia
Risparmiare non è solo un atto finanziario. È la decisione di non consumare oggi per avere qualcosa domani. È lavoro già svolto, trasformato in una riserva per il futuro. Ogni euro o dollaro messo da parte rappresenta tempo, sforzo, rinuncia. Quella riserva dovrebbe conservare il suo valore nel tempo — o almeno non perderlo sistematicamente per effetto del sistema in cui è custodita e la moneta in cui è valutata.
In un sistema in cui la moneta perde valore strutturalmente, questo scambio è squilibrato. Il lavoro aumenta per compensare il continuo erodersi del proprio valore.
Non perché sia stato speso, investito male o perso in una crisi. Ma perché il mezzo in cui è stato conservato è progettato per deprezzarsi.
Chi costruisce risparmi e li tiene fermi in un conto corrente subisce una perdita reale ogni anno, anche senza toccarli. Chi percepisce una pensione a cifra fissa vede il proprio reddito reale diminuire nel tempo. Un salario che cresce meno dell’inflazione è un salario che si riduce, indipendentemente da quello che dice la busta paga.
Non è un problema di gestione personale del denaro. È una proprietà strutturale del sistema.
Perché la moneta perde valore: stock, flusso e diluizione
Il meccanismo è semplice. Se esistono 100 unità di qualcosa e ognuna rappresenta una quota di valore reale, aggiungerne altre 10 non aumenta il valore totale: lo ridistribuisce su più unità. Ogni unità esistente vale ora un po’ meno. Non perché sia cambiato qualcosa nel mondo reale, ma perché la stessa torta è stata divisa in più fette ed ogni fetta inevitabilmente è più piccola.
Questo rapporto tra ciò che già esiste e ciò che viene aggiunto ogni anno ha un nome: stock to flow. Lo stock è la quantità totale di un bene già in circolazione. Il flusso è la quantità nuova prodotta in un dato periodo. Più il flusso è alto rispetto allo stock — cioè più nuova offerta entra nel sistema rispetto a quella esistente — più il valore di ogni singola unità tende a diluirsi.
L’oro, ad esempio, ha uno stock to flow alto: ci vogliono decenni di estrazione per aumentare significativamente la quantità esistente, perché l’oro già estratto nel corso della storia è enorme rispetto a quello che si aggiunge ogni anno e soprattutto perché l’estrazione è estremamente difficile e costosa. Questo è uno dei motivi per cui è stato usato come riserva di valore per millenni. Per le monete fiat la situazione è diversa. Non esiste un limite fisico alla quantità di euro o dollari che possono essere creati e non è assolutamente difficile crearli. Il flusso è una variabile controllata da un’autorità centrale, che può espanderla secondo discrezionale necessità, oggi con un semplice click.
E i motivi di espansione monetaria possono essere molteplici e soprattutto resi infiniti.
Nel sistema fiat, la nuova moneta entra in circolazione principalmente attraverso il credito e il debito. Quando una banca eroga un mutuo, quando il sistema bancario acquista titoli, quando uno Stato finanzia deficit emettendo nuovo debito, il presente viene pagato promettendo reddito futuro. Per questo il sistema deve continuare a espandersi: non è un’anomalia, è la sua struttura.
Il meccanismo diventa più comprensibile quando si osserva una delle spese pubbliche più concrete e più difficili da ignorare: la guerra. Una guerra non si finanzia solo con il denaro già disponibile. Si finanzia con tasse, riallocazione della spesa pubblica, emissione di debito, interessi futuri e, nei sistemi monetari moderni, con un apparato finanziario capace di trasformare una decisione presente in un costo distribuito nel tempo.
Il cittadino non riceve una fattura con scritto “quota personale della guerra”. La paga in forme meno visibili: maggiore debito pubblico, interessi sul debito, pressione fiscale futura, riduzione di altre voci di spesa, instabilità energetica, aumento dei prezzi e perdita progressiva del potere d’acquisto. La guerra è quindi uno degli esempi più estremi di un principio più generale: una moneta espandibile rende più facile finanziare oggi ciò che sarebbe politicamente molto più difficile pagare subito, in modo esplicito e trasparente.
Le banche centrali stesse dichiarano un obiettivo di inflazione esplicito. La BCE punta a un’inflazione del 2% annuo come condizione normale. Non è un effetto collaterale indesiderato. È una politica deliberata. In 25 anni, un’inflazione del 2% annuo composto produce una riduzione del potere d’acquisto di circa il 40%. Il calcolo è semplice. La serie HICP mostra un’erosione persino maggiore: dal 1999 l’inflazione media nell’area euro è stata di circa il 2,1% annuo.
Una moneta a offerta fissa pone il problema in termini diversi
Se il problema nasce dall’architettura del sistema — moneta creata come debito, espansione strutturale, nessun limite esterno all’emissione — una moneta con un’offerta fissa pone la questione in modo diverso.
Bitcoin è progettato con un limite massimo di 21 milioni di unità. Questo limite è scritto nelle regole del protocollo e si applica automaticamente, senza che nessuna banca centrale, nessun governo, nessun gruppo di sviluppatori possa modificarlo unilateralmente. La politica di emissione è predeterminata, pubblica e verificabile da chiunque esegua un nodo. Non è una promessa del “CEO di Bitcoin”: è una regola del protocollo, valida indipendentemente da chi l’ha scritta.
Soprattutto: Bitcoin non è creato come debito. Non nasce da un prestito, non dipende da un’espansione creditizia, non richiede un debitore corrispondente per esistere. Viene emesso tramite proof of work, cioè attraverso un costo energetico reale che non può essere replicato con un atto amministrativo. Questo lo rende strutturalmente diverso non solo per il limite massimo, ma per il modo in cui nasce.
L’emissione è controllata tramite il meccanismo dell’Halving, per cui sappiamo esattamente quanti bitcoin vengono creati in media ogni 10 minuti e che l’emissione si dimezza regolarmente da protocollo ogni 4 anni. Se Bitcoin ha una politica che decide della sua emissione, quella politica è la matematica.
Questo non significa che Bitcoin risolva tutti i problemi economici. Non significa che il suo prezzo sia stabile, né che sia privo di rischi o complessità. Significa che il meccanismo che produce l’erosione documentata dall’HICP e dal CPI U — moneta creata come debito, senza limite esterno, con effetti asimmetrici sulla distribuzione — non è presente nella struttura di Bitcoin.
La differenza non è di prezzo. È di architettura.
Conclusione
I dati di Eurostat e del Bureau of Labor Statistics non sono un’opinione su come dovrebbe funzionare il sistema monetario: sono una misurazione sistematica, condotta con metodologie documentate, aggiornata nel tempo, consultabile da chiunque voglia verificarla. E raccontano un sistema fallace e altamente sbilanciato.
Dal 1999 l’euro ha perso circa il 42% del suo potere d’acquisto. Dal 1971 il dollaro ne ha perso oltre l’87%. Dietro questi numeri c’è un’architettura precisa: moneta creata come debito, espansione strutturale dell’offerta, effetti asimmetrici su chi riceve la nuova moneta per primo e chi per ultimo.
Capire tutto questo fornisce una maggiore capacità di leggere il contesto reale in cui ogni decisione economica — risparmiare, lavorare, custodire ricchezza nel tempo — viene presa. E di chiedersi se una moneta il cui limite è scritto nel protocollo, che non nasce come debito e non può essere inflazionata da un’autorità centrale, possa risolvere le discrepanze individuali e collettive che il sistema attuale impone, in questioni di prosperità, libertà economica e anche e soprattutto oggi in termini di diritti umani.
Fonti
- Eurostat HICP — serie storica dell’indice armonizzato dei prezzi al consumo per l’area euro, disponibile su ec.europa.eu/eurostat. Serie prc_hicp_minr, area euro, indice totale. Dato di riferimento: variazione cumulata da gennaio 1999 (73,76) ad agosto 2026 (133,50).
- BLS CPI U — serie storica del Consumer Price Index for All Urban Consumers, disponibile su bls.gov. Serie CUUR0000SA0. Dato di riferimento: variazione cumulata da gennaio 1971 (39,8) ad agosto 2026 (334,980).
- BCE — Obiettivo di inflazione — definizione e spiegazione del target del 2% come obiettivo di politica monetaria, disponibile su ecb.europa.eu.
- Nixon Shock, agosto 1971 — documentazione storica sulla sospensione della convertibilità dollaro oro e fine del sistema di Bretton Woods.
- Bitcoin whitepaper — riferimento per la descrizione del protocollo con offerta monetaria predeterminata e meccanismo proof of work.
- Saifedean Ammous, The Fiat Standard (2021) — cornice principale per leggere il sistema fiat come sistema basato sul debito, i meccanismi di espansione monetaria e il confronto con Bitcoin.
- Saifedean Ammous, The Bitcoin Standard — riferimento per scarsità, hard money e confronto tra sistemi monetari a offerta elastica e offerta fissa.
- Bitcoin: etica del risparmio — riferimento per la relazione tra risparmio, tempo e moneta.
- Gabriele di Prinzio, Conoscere il denaro — supporto divulgativo per spiegare denaro e cultura monetaria.
- Henry Hazlitt, Economics in One Lesson — riferimento per il concetto di effetti visibili e nascosti delle politiche economiche.